车圈“围剿”宁德时代释放何信号 电池自研真假难辨。最近汽车圈发生了一件有趣的事情。工信部旗下半官方媒体发文,针对车企电池自研给出了严格的定性标准。每当各大车企在发布会上宣称自己的电池技术取得重大突破、实现全面自研时,普通消费者往往感到困惑,质疑这些所谓的自研是否真实。
根据工信部媒体的说法,如果车企只是进行电池包的结构设计、外壳封装、系统集成、电池管理系统的软件编写以及电芯规格尺寸的定义,而核心电芯仍然依赖宁德时代或比亚迪等外部供应商,这种操作不能算作真正意义上的电池自研。这就像自己买回面粉、调料和蔬菜,在厨房里做成饺子然后声称是自己种的麦子磨的面一样,本质上还是组装工。
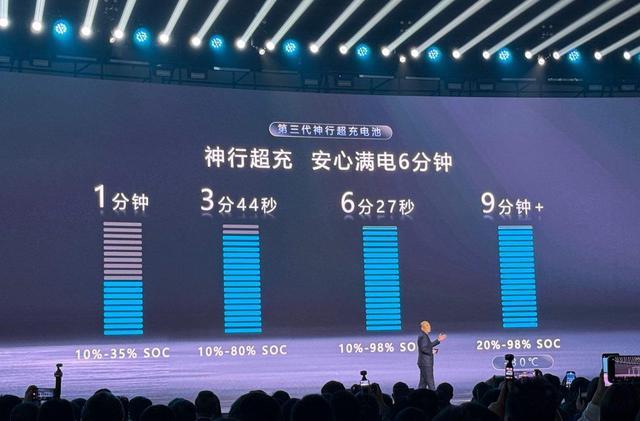
车企之所以纷纷喊着要搞电池自主化,是因为动力电池作为电动车上最昂贵的零部件,占整车成本的百分之四十甚至更高。掌握电池意味着掌控了整车的利润命脉。为了摆脱财务被动局面,即使外界质疑不断,各家主机厂也决心砸钱建厂。
新能源汽车电池技术瓶颈成为业内绕不开的核心痛点。许多工程团队私下表示,现在的电芯技术已经进入了一个相对尴尬的相持阶段。无论是三元锂电池还是磷酸铁锂电池,在正负极材料、电解液配方以及隔膜工艺等方面多年没有取得颠覆性的突破。实验室里提升能量密度需要付出高昂的研发成本和安全代价。外购电芯在能量密度、充放电倍率以及循环寿命上大同小异,难以通过电芯本身拉开性能差距。因此,许多车企宁愿花大笔资金在系统集成层面进行微创新,如无模组设计、电池车身一体化技术,以压榨空间和重量。
这种外购电芯加自主集成的模式表面上看起来是车企在秀肌肉,实际上反映了整个行业在基础材料科学面前的无奈,大家都在等待下一个能够改变游戏规则的技术奇点出现。
与此同时,宁德时代也在悄悄进行战略转身,通过开拓储能市场来降低对单一汽车客户的依赖。今年上半年,宁德时代在储能领域的业务实现了超过百分之八十的增幅,远超其动力电池装车量的增长速度。
电池厂商高利润率一直是下游车企和消费者热议的话题。上游电池供应商动辄百分之二十几甚至更高的毛利率,与整车制造惨淡的利润率形成鲜明对比。这种不均衡的产业现状直接催生了供应链博弈。车企认为电池厂赚取超额利润,而电池厂则认为自己承担了巨大的原材料价格波动风险和巨额研发投入,双方在采购成本和议价权上的拉锯战每天都在上演。
面对这种情况,下游车企开始采取行动,大面积引入二线电池供应商,稀释头部企业的控制力。同时,一些资金雄厚的车企通过参股电池制造企业、合资建厂或自建电芯实验室等方式,推动电池自主化。这些动作旨在借助强大的供应链降本政策,反向挤压上游供应商的利润空间,逼迫电池供应商在明年的市场竞争中主动让利降价,从而把原本被上游吃掉的利润重新夺回到整车制造手中。
这一切最终指向的是2025年新能源供应链利润分配格局的翻天覆地变化。过去那种电池环节一家独大、整车厂给电池打工的局面正在松动。车企寻找平替供应商的多元化策略与电池企业大力发展储能业务的布局,形成了一种微妙而紧张的对峙态势。每一次动力电池采购成本的下降都会直接影响整车制造的毛利率表现线上实盘配资,决定车企在价格战中的生存时间。电池技术自主化进程考验着车企的资金实力、现金流健康度以及漫长的研发周期。资本市场对于新能源产业链上下游的估值体系也发生了微妙变化,这种供应链利润的重新分配不仅影响大企业的财报,更直接决定了消费者能否享受到更具诚意的价格。
元鼎证券_元鼎证券配资平台_十大正规配资平台提示:本文来自互联网,不代表本网站观点。