Meta近期经历了一轮由AI预期驱动的强劲反弹,其中个人AI助手Muse的推出成为重要推手。今年初,Meta股价一度承压在线配资开户,但自9月以来迅速反弹。截至9月24日,股价当月累计上涨约36%,创2013年以来最强单月表现,市值逼近2万亿美元。
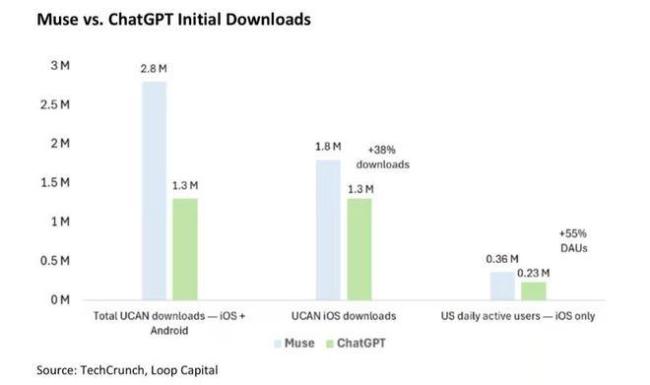
Muse于9月8日正式上线,能够自主执行购物、出行、邮件管理等多步骤任务。上线前六天下载量达到90.2万次,超过同期Meta AI的77.3万次,并迅速登顶美国及加拿大苹果应用商店免费榜。然而,资本市场的乐观预期也带来了挑战,如AI代理进入真实消费场景可能冲击传统互联网平台的用户习惯,同时Muse的安全漏洞、隐私争议和高昂算力成本也是现实问题。
此前,Meta并非市场热门的AI交易对象。今年8月18日前,公司股价较年初下跌18%。随后,Meta同意支付最高180亿美元就社交媒体相关诉讼达成和解,缓解了法律不确定性。此外,Muse的推出为市场提供了新的增长叙事。自8月低点以来,Meta股价已反弹约43%。摩根大通分析师Doug Anmuth将Meta评级上调至增持,认为公司在推出前沿模型及广告之外的AI产品方面仍有较大增长空间。
与传统聊天机器人不同,Muse更强调直接替用户完成任务,包括购物下单、旅行预订、邮件起草等,目前提供免费层级,付费档位分别为每月20美元和100美元。Meta持续扩充Muse的能力边界,测试向美国企业发起电话呼叫、开放开发者接入连接器、推出Mac版Muse,并接入Shop Pay实现代理结账。Meta还推出了用于操作Muse的掌上设备“Muse Charm”以及不带摄像头的智能眼镜新品。
商业生态也在同步铺开。Meta与Instacart母公司Maplebear和Expedia建立合作关系,Muse开始从单纯的AI助手向连接消费服务的平台延伸。摩根大通预计,Muse有望成为ChatGPT之后使用最广泛的消费级AI应用之一,但短期内仍将以推动用户增长和使用深度为主,正式商业化可能不早于2027年。
Muse的走红引发了市场对传统消费互联网模式的重新审视。高盛指出,代理式AI可能冲击“消费者惯性”类股,其追踪的高转换成本企业篮子指数单日下跌2.58%。市场担忧的是,一旦AI代理能够直接替用户完成搜索、购物、预订等任务,用户过去形成的使用习惯和账号黏性可能被削弱。
此外,Muse的安全和隐私问题也逐渐暴露。研究人员发现Muse的macOS版本存在零日漏洞,本地应用或终端命令可能获取用于验证用户账户的令牌并控制账户。隐私方面,有用户称Muse未经明确授权读取Mac通知内容并据此推送建议。代码分析显示,Muse的自动化浏览器具备规避机器人检测的机制,亚马逊随后封锁了Muse访问其零售网站。
除了安全问题,Muse的商业模式还面临基础设施成本的考验。按照产品设计,每位用户理论上拥有一台专属云端虚拟机,配置约2个虚拟CPU、8GB内存和100GB固态硬盘,并需要全天候运行。如果Muse达到1亿用户,Meta可能需要部署大量处理器、内存和存储资源,对应电力需求巨大。收入端暂时难以覆盖如此庞大的投入,假设1000万用户订阅每月20美元的付费档位,年化收入约24亿美元;而Meta今年资本开支预算高达1300亿至1450亿美元。
当前,Meta估值相对温和,未来12个月预期市盈率约21倍在线配资开户,略低于纳斯达克100指数的22倍。分析师预计,Meta 2026年营收增长26%至2540亿美元,净利润增长33%至806亿美元,但到2027年增速将放缓。与此同时,AI基础设施投入正在明显挤压现金流。经过这一轮快速上涨后,市场对Meta的AI预期已经明显升温,Muse能否从用户增长进一步走向稳定变现,将成为下一阶段估值能否继续扩张的关键。
元鼎证券_元鼎证券配资平台_十大正规配资平台提示:本文来自互联网,不代表本网站观点。

